Frudini - Haushaltsbuch&Budget

Screenshots
Details
- Bewertung
- 4,3
- Version
- 2.2.2
- Entwickler
- Hauke Olf
Wer seine Ausgaben nicht nur am Monatsende grob überschlagen, sondern im Alltag wirklich steuern möchte, findet in Frudini - Haushaltsbuch&Budget einen angenehm direkten Ansatz. Ich habe die App als digitales Haushaltsbuch ausprobiert und dabei vor allem auf ihre zentrale Idee geachtet: Einnahmen und Ausgaben so festzuhalten, dass daraus ein brauchbarer Budgetplan für den nächsten Einkauf, die nächste Rechnung und den restlichen Monat entsteht. Das klingt unspektakulär, ist aber genau der Punkt, an dem viele Finanz-Apps entweder zu kompliziert oder zu oberflächlich werden.
Frudini gehört zur Kategorie der Finanz-Apps und wird von Hauke Olf entwickelt. Die Anwendung ist kostenlos erhältlich, wobei über Google Play zusätzliche Käufe zwischen 1,79 € und 39,99 € abgerechnet werden können. Im Store liegt die durchschnittliche Bewertung bei 4,3 aus rund 393 Bewertungen; außerdem wurde die App bereits über 50.000-mal installiert. Diese Zahlen sind für mich kein Ersatz für einen eigenen Eindruck, zeigen aber, dass das Konzept nicht nur für eine kleine Nische interessant ist.
Budgetplanung, die im Alltag tatsächlich eine Entscheidungshilfe wird
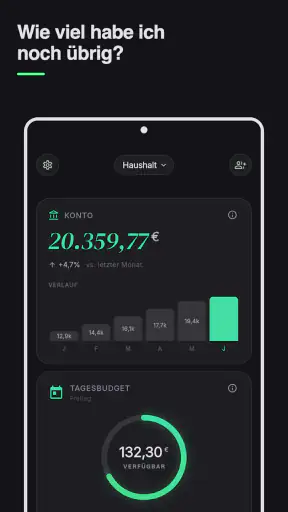
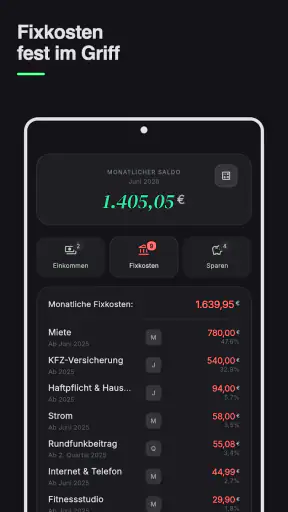
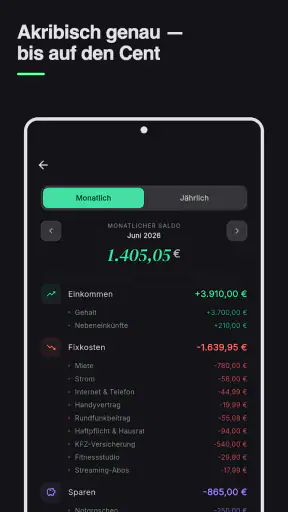
Die wichtigste Stärke von Frudini liegt nicht darin, dass man einzelne Zahlungen irgendwo eintragen kann. Das können inzwischen viele Anwendungen. Entscheidend ist vielmehr, dass ein Haushaltsbuch dann nützlich wird, wenn es die Frage beantwortet: Wie viel kann ich mir jetzt noch leisten, ohne am Monatsende in Schwierigkeiten zu geraten? Genau auf diese praktische Sichtweise sollte man die App verwenden.
Ich würde Frudini deshalb nicht als vollständiges Banking-Werkzeug verstehen, sondern als bewusstes Gegenstück zum unübersichtlichen Blick auf das Girokonto. Das Bankkonto zeigt, wie viel Geld gerade vorhanden ist. Ein Budgetplan zeigt zusätzlich, welcher Teil davon bereits für Miete, Verträge, Lebensmittel oder gemeinsame Ausgaben eingeplant werden sollte. Diese gedankliche Trennung ist der eigentliche Nutzen.
Besonders hilfreich ist der Ansatz für Menschen, die ihre Finanzen nicht täglich analysieren möchten. Statt lange Tabellen zu pflegen, kann man wiederkehrende Verpflichtungen und flexible Ausgaben gedanklich auseinanderhalten. Dadurch wird sichtbar, warum ein scheinbar ausreichender Kontostand trotzdem nicht bedeutet, dass das Geld frei verfügbar ist. Der praktische Wert entsteht durch die Entscheidung vor dem Ausgeben, nicht erst durch die Rückschau danach.
Ein Haushaltsbuch für unterschiedliche Lebenssituationen
Der Name der App richtet sich ausdrücklich an Singles, Paare und Wohngemeinschaften. Das ist mehr als eine breite Zielgruppenformulierung, denn diese drei Lebenssituationen haben unterschiedliche Probleme. Als Single möchte ich vor allem meine persönlichen Fixkosten und spontanen Ausgaben im Blick behalten. In einer Partnerschaft muss zusätzlich klar sein, welche Ausgaben gemeinsam getragen werden. In einer WG geht es oft darum, private Einkäufe von geteilten Kosten zu trennen.
Frudini passt zu diesen Fällen vor allem dann, wenn alle Beteiligten bereit sind, sich auf eine einfache gemeinsame Ordnung zu einigen. Die App ersetzt kein Gespräch darüber, wer was bezahlt. Sie kann aber dabei helfen, dieses Gespräch auf konkrete Einträge und Beträge zu stützen, statt auf vage Erinnerungen. Für eine WG ist das besonders sinnvoll, wenn am Monatsende nicht mehr nachvollziehbar ist, wer Haushaltsmittel, Reinigungsprodukte oder gemeinsame Einkäufe übernommen hat.
Ich würde die Anwendung allerdings nicht automatisch als ideale Lösung für jede gemeinsame Haushaltskasse ansehen. Wenn mehrere Personen gleichzeitig umfangreiche Rechte, automatische Synchronisierung oder tiefgehende Abrechnungsfunktionen benötigen, sollte man vor der Einrichtung prüfen, ob der einfache Haushaltsbuch-Ansatz ausreicht. Frudini wirkt am stärksten, wenn die Nutzer eine überschaubare Struktur wollen und nicht ein komplettes Finanzsystem aufbauen möchten.
So würde ich die App im Alltag einsetzen
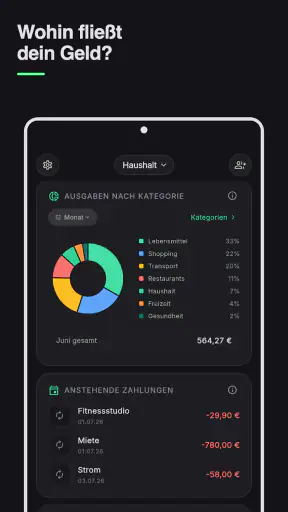
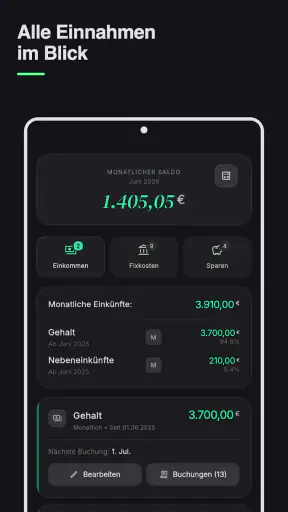
Ein realistischer Ablauf beginnt nicht damit, jede kleine Ausgabe zwanghaft zu dokumentieren. Ich würde zuerst die regelmäßigen Einnahmen und festen Verpflichtungen gedanklich ordnen. Danach kommen die Kategorien, bei denen im Alltag Bewegung entsteht: Lebensmittel, Mobilität, Freizeit, Kleidung oder spontane Käufe. Der Sinn besteht darin, ein Budget zu erstellen, das zu den eigenen Gewohnheiten passt, statt möglichst viele Unterteilungen anzulegen.
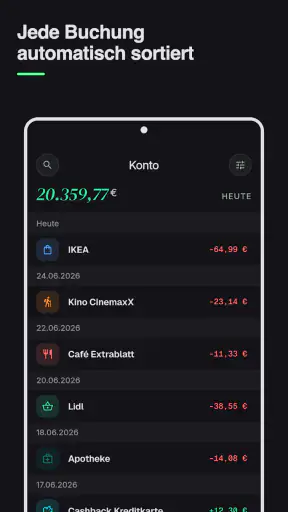
Zu viele Kategorien sind nämlich eine versteckte Schwäche jedes Haushaltsbuchs. Eine Aufteilung in sehr kleine Bereiche sieht zunächst präzise aus, macht die Pflege aber anstrengend. Wenn ich für jeden Einkauf lange überlegen muss, wohin er gehört, sinkt die Wahrscheinlichkeit, dass ich die App konsequent nutze. Bei Frudini würde ich deshalb mit wenigen, verständlichen Gruppen starten und erst später verfeinern, wenn eine bestimmte Ausgabe regelmäßig Probleme verursacht.
Ein gutes Beispiel ist der Wocheneinkauf. Angenommen, nach den festen Zahlungen bleibt ein begrenzter Betrag für Lebensmittel und Freizeit. Dann hilft ein Budgetplan nicht nur beim Eintragen des Einkaufs, sondern auch bei der Frage, ob am Wochenende noch Spielraum für einen Restaurantbesuch vorhanden ist. Der einzelne Eintrag ist dabei weniger wichtig als das Muster: Gebe ich bereits am Anfang des Monats zu viel aus, oder ist mein Budget grundsätzlich zu knapp angesetzt?
Genau hier liegt ein nicht sofort offensichtlicher Vorteil: Man kann die App als kurze Entscheidungspause verwenden. Bevor ich etwas kaufe, muss ich nicht zwingend eine ausführliche Finanzanalyse durchführen. Es reicht, den geplanten Betrag gegen den verfügbaren Rahmen zu prüfen. Diese Gewohnheit ist für mich wertvoller als eine besonders eindrucksvolle Statistik, weil sie direkt das Verhalten im Moment des Kaufs beeinflusst.
Der beste Anwendungsfall: ein unruhiger Monatsanfang
Am meisten bringt Frudini meiner Einschätzung nach Haushalten, bei denen der Monatsanfang regelmäßig zu optimistisch beginnt. Nach dem Eingang des Geldes wirkt das Konto zunächst gut gefüllt. Dann werden Miete, Versicherungen, Abos, Einkäufe und spontane Ausgaben abgezogen, und plötzlich ist unklar, welcher Betrag noch sicher verwendet werden kann.
In diesem Szenario würde ich nicht versuchen, die App als rückwirkendes Archiv für jede Zahlung zu benutzen. Ich würde sie als Vorausplanung einsetzen. Zuerst werden die festen Belastungen berücksichtigt, danach ein realistischer Rahmen für variable Kosten festgelegt. Wenn eine Kategorie schon früh auffällig stark wächst, ist das ein Signal, vor dem nächsten Einkauf innezuhalten. So wird aus dem Haushaltsbuch ein kleines Warnsystem für die eigene Planung.
Für Paare kann derselbe Ablauf helfen, wenn beide zwar genug verdienen, aber unterschiedliche Vorstellungen von verfügbaren Ausgaben haben. Ein gemeinsamer Budgetrahmen macht sichtbar, welche Beträge tatsächlich für den Haushalt vorgesehen sind. Dabei sollte man private Ausgaben nicht automatisch mit gemeinsamen Kosten vermischen. Eine klare Trennung verhindert, dass die App zwar viele Zahlen enthält, aber keine faire Grundlage für die gemeinsame Abstimmung liefert.
In einer WG sehe ich den größten Nutzen bei wiederkehrenden gemeinsamen Einkäufen. Eine Person kauft Waschmittel, eine andere bezahlt Getränke oder Küchenbedarf. Wenn solche Beträge nur in Chatverläufen oder auf einzelnen Kassenzetteln auftauchen, wird der Überblick schnell unpraktisch. Frudini kann hier als zentraler Ort für die Haushaltsplanung dienen, sofern alle Beteiligten die Einträge zuverlässig und nach derselben Regel erfassen.
Was die einfache Bedienidee verlangt
Eine App dieser Art ist nur so gut wie die Routine dahinter. Wer Einträge wochenlang sammelt und sich dann an alles gleichzeitig erinnern muss, bekommt zwangsläufig ein ungenaues Bild. Ich würde deshalb eine feste kurze Gewohnheit empfehlen: Ausgaben möglichst zeitnah erfassen und einmal pro Woche prüfen, ob die Kategorien noch realistisch aussehen. Das ist keine spektakuläre Funktion, aber der Unterschied zwischen einem hilfreichen Plan und einer veralteten Liste.
Ein zweiter sinnvoller Schritt ist, das Budget nicht zu knapp zu setzen. Ein Plan, der keinerlei Spielraum für unerwartete Kleinigkeiten lässt, wirkt zwar diszipliniert, führt aber schnell zu Frust. Wenn die tatsächlichen Ausgaben regelmäßig über dem gesetzten Rahmen liegen, muss man unterscheiden: Liegt es an einzelnen Ausnahmen oder ist die Planung grundsätzlich unrealistisch? Frudini kann diese Frage sichtbar machen, aber die Anpassung muss ich selbst vornehmen.
Ich würde außerdem nicht jeden Monat wieder alles neu erfinden. Besser ist eine stabile Grundstruktur, die nur dann geändert wird, wenn sich Einkommen, Wohnsituation oder Gewohnheiten verändern. Dadurch werden Vergleiche aussagekräftiger. Wenn Kategorien ständig umbenannt oder verschoben werden, verliert man den Blick dafür, ob sich das eigene Verhalten tatsächlich verbessert.
Wo die App gegenüber anderen Finanzlösungen punktet
Im Vergleich zu einer einfachen Notiz-App bietet ein Haushaltsbuch wie Frudini eine sinnvollere Ordnung für regelmäßige und variable Ausgaben. Eine Notiz kann zwar schnell angelegt werden, aber sie zwingt mich nicht automatisch dazu, Beträge in einen Budgetzusammenhang zu setzen. Wer bisher nur lose Zahlen in einer Handy-Notiz gesammelt hat, dürfte durch die strukturierte Finanzplanung eher einen echten Überblick bekommen.
Gegenüber einer Tabellenkalkulation ist der Vorteil die niedrigere Einstiegshürde. Tabellen erlauben sehr viel Freiheit, verlangen aber auch, dass ich Formeln, Kategorien und Ansichten selbst pflege. Für einen privaten Haushalt ist diese Flexibilität nicht immer ein Vorteil. Oft führt sie dazu, dass die Tabelle zwar theoretisch mächtig, praktisch aber zu umständlich ist. Frudini ist für den Fall interessanter, in dem ich lieber eine fertige Haushaltsbuch-Logik nutze.
Banking-Apps bleiben dagegen die bessere Wahl, wenn es vor allem um Kontostände, Überweisungen und den direkten Blick auf Bankbewegungen geht. Frudini sollte ich nicht als Ersatz für meine Bankanwendung betrachten. Der Mehrwert liegt in der bewussten Budgetplanung und in der Möglichkeit, Ausgaben nach dem eigenen Haushaltsmodell zu betrachten. Wer automatische Kontoverknüpfungen und möglichst wenig manuelle Eingabe erwartet, könnte mit einer anderen Finanzlösung zufriedener sein.
Die wichtigsten Abwägungen vor dem Start
Der erste Trade-off ist die Kontrolle durch manuelle Planung gegen den Komfort automatischer Auswertung. Manuelle Eingaben kosten Aufmerksamkeit, geben mir dafür aber einen besseren Anlass, mein Ausgabeverhalten wahrzunehmen. Wer jede Ausgabe nur automatisch importieren lassen möchte, empfindet diesen Aufwand wahrscheinlich als Nachteil. Wer seine Gewohnheiten ändern will, kann gerade in dieser kleinen zusätzlichen Hürde einen Nutzen sehen.
Der zweite Punkt betrifft die Genauigkeit. Ein Budget ist keine Vorhersage mit Garantie. Unregelmäßige Rechnungen, saisonale Ausgaben oder spontane Anschaffungen können den Plan verändern. Deshalb sollte ich für solche Fälle nicht so tun, als wäre der errechnete Restbetrag frei verfügbar. Ein kleiner Puffer und eine regelmäßige Kontrolle sind wichtiger als eine scheinbar exakte Planung.
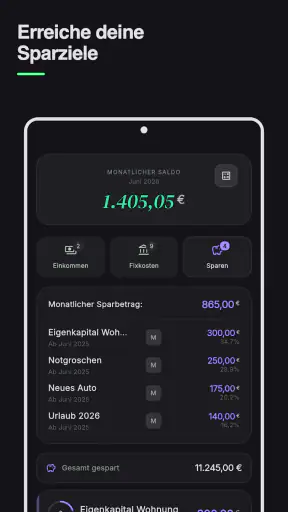
Auch die kostenlose Nutzung sollte man mit Blick auf mögliche Zusatzkäufe betrachten. Die App kann ohne Kauf ausprobiert werden, während über Google Play optionale Abrechnungen im genannten Preisbereich möglich sind. Für mich ist das ein Grund, vor einem Kauf genau zu prüfen, welche Erweiterung ich wirklich benötige. Eine Budget-App sollte nicht dazu führen, dass ich ausgerechnet für die Verwaltung meiner Sparziele unüberlegt zusätzliche Ausgaben tätige.
Die Altersfreigabe liegt bei USK ab 0 Jahren. Das macht die Anwendung grundsätzlich niedrigschwellig, sagt aber nichts darüber aus, ob sie zu den finanziellen Ansprüchen eines Erwachsenen passt. Die aktuelle Version ist 2.2.2 und läuft ab Android 7.0. Wer ein älteres Gerät nutzt, sollte daher zuerst kontrollieren, ob das eigene Betriebssystem diese Voraussetzung erfüllt.
Für wen Frudini besonders sinnvoll ist
Ich würde Frudini vor allem Menschen empfehlen, die zum ersten Mal ein Haushaltsbuch führen möchten und eine verständliche, nicht überladene Lösung suchen. Auch für Nutzer, die ihr Konto regelmäßig prüfen, aber trotzdem nie genau wissen, wo das Geld im Monat geblieben ist, kann der Budgetfokus einen deutlichen Unterschied machen. Die App eignet sich außerdem für Paare oder WG-Bewohner, die eine gemeinsame finanzielle Grundordnung brauchen, ohne gleich eine komplexe Buchhaltung einzurichten.
Besonders gut passt sie zu einem klaren Ziel: weniger Überraschungen am Monatsende. Dafür sollte man bereit sein, Ausgaben konsequent zu erfassen und die Planung gelegentlich zu korrigieren. Wer diese kleine Routine akzeptiert, erhält nicht nur eine Liste vergangener Zahlungen, sondern eine Grundlage für konkrete Entscheidungen. Das ist der Punkt, an dem ich den größten persönlichen Nutzen sehe.
Weniger passend ist Frudini für Nutzer, die professionelle Buchhaltung, umfangreiche Vermögensübersichten oder eine vollständig automatisierte Analyse erwarten. Auch Menschen, die nur einmal im Jahr ihre Finanzen sortieren möchten, werden wahrscheinlich nicht genug aus der App herausholen. In solchen Fällen kann eine Tabellenlösung oder eine stärker automatisierte Banking-Anwendung besser passen.
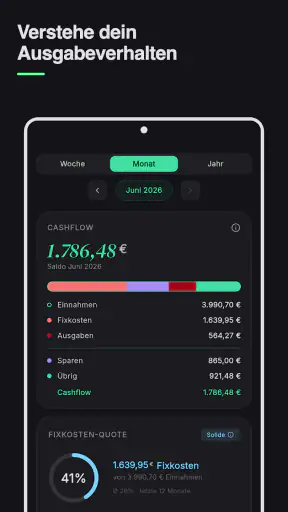
Ein weiterer wichtiger Unterschied betrifft die Motivation. Manche Menschen brauchen detaillierte Diagramme, viele Filter und zahlreiche Auswertungen, um dauerhaft interessiert zu bleiben. Andere geben genau deshalb auf, weil sie von solchen Funktionen abgelenkt werden. Frudini spricht eher die zweite Gruppe an: Nutzer, die eine klare Budgetstruktur und einen direkten Blick auf den Haushaltsrahmen bevorzugen. Wer sich zu den Analyse-Enthusiasten zählt, sollte seine Erwartungen entsprechend anpassen.
Mein Urteil nach dem Ausprobieren
Frudini überzeugt mich vor allem dann, wenn ich die App nicht als digitales Kassenbuch, sondern als tägliche Budgetentscheidung nutze. Der stärkste Gedanke ist einfach: Nicht nur festhalten, was bereits passiert ist, sondern vorher erkennen, welcher Betrag noch vernünftig ausgegeben werden kann. Diese Perspektive macht die Anwendung für Singles, Paare und WGs gleichermaßen interessant, solange die Nutzer ihre Einträge ernst nehmen.
Die Grenzen liegen ebenfalls klar auf der Hand. Manuelle Finanzplanung verlangt Disziplin, und ein Haushaltsbuch kann keine unrealistischen Budgets automatisch in realistische verwandeln. Wer Bankautomatisierung oder professionelle Finanzverwaltung sucht, sollte sich nach einer spezialisierten Alternative umsehen. Für den privaten Alltag ist diese Beschränkung aber nicht unbedingt ein Fehler; sie hält den Zweck der App verständlich.
Mein Fazit fällt deshalb positiv, aber nicht blind begeistert aus: Frudini ist eine gute Wahl für alle, die ihr Haushaltsbudget bewusst planen und ihre Ausgaben mit wenig organisatorischem Ballast kontrollieren möchten. Ich würde mit wenigen Kategorien beginnen, einen kleinen Puffer einplanen und die App regelmäßig statt nur gelegentlich öffnen. Dann kann aus einer einfachen Finanzroutine ein verlässlicher Überblick werden. Der Entwickler Hauke Olf setzt auf ein Konzept, das nicht durch möglichst viele Versprechen, sondern durch eine konkrete Alltagshilfe überzeugt.


